


Η νέα γεωπολιτική ένταση στη Μέση Ανατολή και ειδικότερα η σύγκρουση στο Ιράν επανέφερε στο προσκήνιο μια γνώριμη ανησυχία για τον τουριστικό κλάδο. Σε μια αγορά που έχει δοκιμαστεί επανειλημμένα τα τελευταία χρόνια, από την πανδημία έως τις ενεργειακές και γεωπολιτικές κρίσεις, το βασικό ερώτημα επανέρχεται με ένταση. Πόσο επηρεάζονται τελικά οι κρατήσεις και ειδικότερα η δυναμική της βραχυχρόνιας μίσθωσης;
Τα στοιχεία δείχνουν ότι η πραγματικότητα απέχει από τα σενάρια γενικευμένης κάμψης. Αντί για μια οριζόντια πτώση, καταγράφεται μια αγορά που αντέχει, αλλά ταυτόχρονα μετασχηματίζεται εσωτερικά, με σαφείς διαφοροποιήσεις.
Η ανάλυση των δεδομένων και το μέγεθος του δείγματος
Η εικόνα που προκύπτει βασίζεται σε δεδομένα της Hosthub για τον Μάρτιο 2025 και 2026, με στατιστικά σημαντικό δείγμα για κάθε περιοχή, όπως επισημαίνεται από την ίδια την έρευνα. Πρόκειται για μια αποτύπωση που αναδεικνύει στην πράξη την ανθεκτικότητα του ελληνικού τουρισμού εν μέσω μιας ακόμη μεγάλης διεθνούς κρίσης στη διάρκεια της τελευταίας επταετίας.
Η εταιρεία, η οποία υποστηρίζει ιδιοκτήτες και διαχειριστές ακινήτων βραχυχρόνιας μίσθωσης στη διάθεση των καταλυμάτων τους σε πολλαπλές πλατφόρμες όπως Airbnb, Booking.com, Vrbo και Expedia, ανέλυσε τον ρυθμό κρατήσεων, δηλαδή τον μέσο αριθμό νέων κρατήσεων ανά κατάλυμα, για την Ελλάδα και την Κύπρο, αλλά και για δέκα ελληνικές περιφέρειες, συγκρίνοντας τον Μάρτιο του 2026 με τον αντίστοιχο περσινό.
Δύο χώρες, δύο διαφορετικές πορείες
Η σύγκριση Ελλάδας και Κύπρου αναδεικνύει μια εντυπωσιακή απόκλιση. Στην Ελλάδα, ο ρυθμός κρατήσεων (ο μέσος όρος νέων κρατήσεων ανά κατάλυμα) παραμένει ουσιαστικά αμετάβλητος, διαμορφούμενος στο 6,01 έναντι 5,99 τον Μάρτιο του 2025, καταγράφοντας μια οριακή αύξηση 0,3%. Σε μια περίοδο αυξημένης αβεβαιότητας, η σταθερότητα αυτή αποτελεί ισχυρή ένδειξη εμπιστοσύνης των ταξιδιωτών.
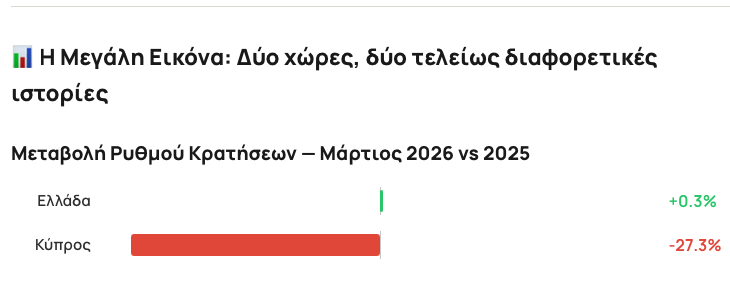
Στην Κύπρο, αντίθετα, καταγράφεται σαφής επιδείνωση. Ο ρυθμός κρατήσεων υποχωρεί από 6,62 σε 4,81, σημειώνοντας πτώση 27,3%. Η διαφορά αυτή συνδέεται σε μεγάλο βαθμό με την αντίληψη ασφάλειας και τη γεωγραφική εγγύτητα στη ζώνη κρίσης, η οποία φαίνεται να επηρεάζει τις επιλογές των ταξιδιωτών.
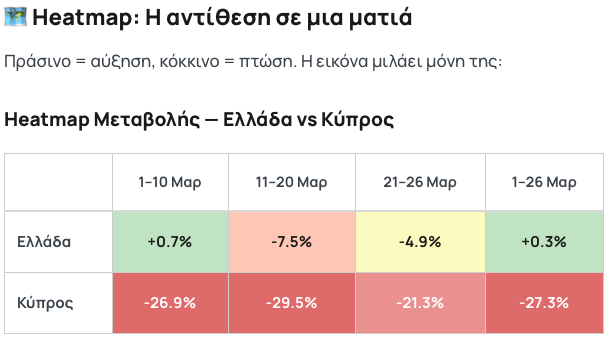 Η χρονική ανάλυση δείχνει ότι η επίδραση της κρίσης ήταν άμεση και όχι σταδιακή. Στην Κύπρο, η πτώση εμφανίζεται ήδη από το πρώτο δεκαήμερο και διατηρείται έντονη σε όλη τη διάρκεια του μήνα, με το δεύτερο δεκαήμερο να καταγράφει τις μεγαλύτερες απώλειες.
Στην Ελλάδα, οι μεταβολές είναι περιορισμένες. Καταγράφονται μικρές αυξομειώσεις ανά δεκαήμερο, χωρίς όμως να αλλάζει η συνολική εικόνα. Η αγορά δείχνει να απορροφά τους κραδασμούς και να διατηρεί τη δυναμική της.
Ανακατανομή της ζήτησης εντός Ελλάδας
Παρότι η συνολική εικόνα είναι σταθερή, σε περιφερειακό επίπεδο καταγράφονται σημαντικές διαφοροποιήσεις. Η ζήτηση μετατοπίζεται προς τους καθαρά τουριστικούς προορισμούς, ενώ οι αστικές αγορές εμφανίζουν πιέσεις.
Οι Κυκλάδες καταγράφουν άνοδο 29,1% και τα Ιόνια Νησιά 25,5%, ενώ ισχυρή δυναμική εμφανίζουν και περιοχές της υπόλοιπης Ελλάδας με αύξηση 16,2%, καθώς και η Θεσσαλονίκη με 14%. Οι προορισμοί αυτοί φαίνεται να απορροφούν σημαντικό μέρος της ζήτησης, επιβεβαιώνοντας ότι οι ταξιδιώτες συνεχίζουν να προγραμματίζουν τις βασικές τους διακοπές.
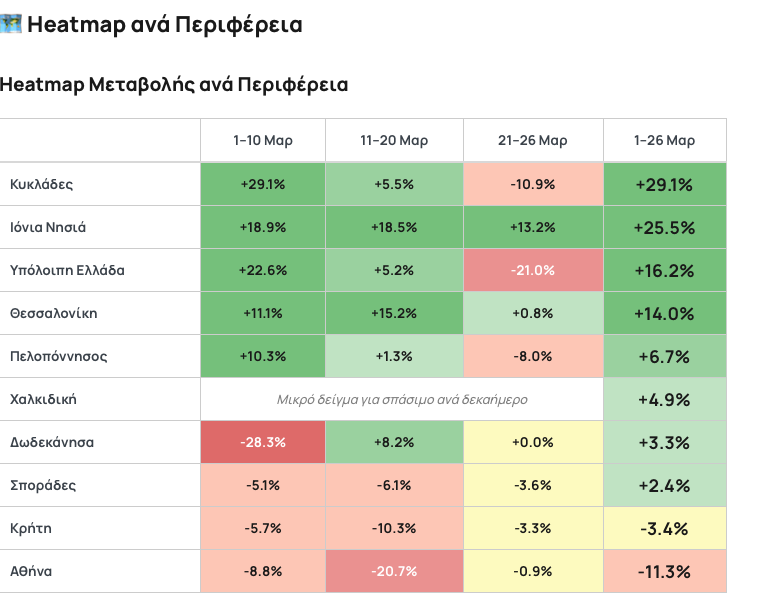
Στον αντίποδα, η Αθήνα εμφανίζει πτώση 11,3%, αποτελώντας τη βασική εστία αδυναμίας. Η μεγαλύτερη υποχώρηση καταγράφεται στο δεύτερο δεκαήμερο, όταν οι κρατήσεις μειώνονται κατά 20,7%, γεγονός που αναδεικνύει την ευαισθησία των city breaks σε περιόδους αβεβαιότητας.
Η Κρήτη κινείται ελαφρώς αρνητικά με −3,4%, ενώ η Πελοπόννησος καταγράφει ήπια άνοδο 6,7%. Παράλληλα, περιοχές όπως η Χαλκιδική, τα Δωδεκάνησα και οι Σποράδες εμφανίζουν μικρές αλλά θετικές μεταβολές, χωρίς έντονες διακυμάνσεις.
Η σημασία της αντίληψης ασφάλειας
Ένα από τα βασικά συμπεράσματα της ανάλυσης είναι ότι οι ταξιδιωτικές αποφάσεις δεν καθορίζονται μόνο από τα πραγματικά γεγονότα, αλλά και από την αντίληψη που διαμορφώνεται για την ασφάλεια κάθε προορισμού. Η Ελλάδα φαίνεται να διατηρεί την εικόνα ενός ασφαλούς προορισμού, γεγονός που συμβάλλει στη διατήρηση της ζήτησης.
Αντίθετα, η Κύπρος επηρεάζεται περισσότερο από την εγγύτητά της στη ζώνη κρίσης, γεγονός που αποτυπώνεται άμεσα στα στοιχεία των κρατήσεων.
Η κρίση στη Μέση Ανατολή δεν προκάλεσε γενικευμένη κάμψη στις κρατήσεις Airbnb στην Ελλάδα. Αντίθετα, η αγορά επιδεικνύει αξιοσημείωτη ανθεκτικότητα, διατηρώντας τα επίπεδα ζήτησης σχεδόν αμετάβλητα σε σχέση με το προηγούμενο έτος.
Ωστόσο, η εικόνα δεν είναι ομοιόμορφη. Η ζήτηση ανακατανέμεται, με τους καθαρά τουριστικούς προορισμούς να ενισχύονται και τις αστικές αγορές να πιέζονται. Παράλληλα, η έντονη πτώση στην Κύπρο λειτουργεί ως υπενθύμιση του πόσο καθοριστικός είναι ο παράγοντας της αντίληψης ασφάλειας.
Σε ένα περιβάλλον όπου η αβεβαιότητα παραμένει, το βασικό συμπέρασμα είναι σαφές. Η ελληνική αγορά δεν έχει πληγεί ουσιαστικά, αλλά απαιτείται προσεκτική ανάγνωση των δεδομένων και ευελιξία στις στρατηγικές των επαγγελματιών του κλάδου.
