


Ισχυρή τιμολογιακή δύναμη επέδειξε η αγορά των Airbnb στην Ελλάδα το καλοκαίρι του 2026, καθώς οι hosts και οι διαχειριστές αύξησαν σημαντικά τις τιμές τους χωρίς να χάσουν πληρότητα. Η εξέλιξη αυτή οδήγησε σε διψήφια άνοδο των εσόδων ανά διαθέσιμη διανυκτέρευση και κατέταξε την Ελλάδα μεταξύ των ισχυρότερων ευρωπαϊκών αγορών ως προς την απόδοση.
Σύμφωνα με τη νέα μηνιαία επισκόπηση της AirDNA, η μέση ημερήσια τιμή στην Ελλάδα διαμορφώθηκε στα 195 ευρώ το τρίμηνο Ιουνίου-Αυγούστου 2026, σημειώνοντας αύξηση 11,8% σε σχέση με το προηγούμενο καλοκαίρι.
Η πληρότητα, παρά την αύξηση των τιμών, παρέμεινε ουσιαστικά αμετάβλητη στο 70,9%. Αυτό επέτρεψε στην αύξηση της μέσης τιμής να μεταφερθεί σχεδόν αυτούσια στα έσοδα: τα έσοδα ανά διαθέσιμη διανυκτέρευση αυξήθηκαν κατά 11,9%, φθάνοντας τα 138 ευρώ.
Η συγκεκριμένη επίδοση είναι ιδιαίτερα σημαντική για τους επαγγελματίες της βραχυχρόνιας μίσθωσης. Σε πολλές ευρωπαϊκές αγορές, οι αυξήσεις των τιμών συνοδεύτηκαν από χαμηλότερη πληρότητα, περιορίζοντας το τελικό όφελος για τους ιδιοκτήτες και τους διαχειριστές. Στην Ελλάδα, αντίθετα, η αγορά απορρόφησε τις υψηλότερες χρεώσεις χωρίς αισθητή μείωση των κατειλημμένων ημερών.
Πώς συγκρίνονται τα Airbnb στην Ελλάδα με την Ευρώπη
Στο σύνολο της Ευρώπης, η μέση ημερήσια τιμή αυξήθηκε κατά 7,8% το καλοκαίρι, στα 157,16 ευρώ. Η αύξηση ήταν σημαντική, αλλά συνοδεύτηκε από πτώση της πληρότητας κατά 1,4 ποσοστιαίες μονάδες, στο 66,9%.
Ως αποτέλεσμα, τα ευρωπαϊκά έσοδα ανά διαθέσιμη διανυκτέρευση αυξήθηκαν κατά 5,5%, στα 105,19 ευρώ. Ο ρυθμός αύξησης ήταν λιγότερο από τον μισό σε σύγκριση με το 11,9% που καταγράφηκε στην Ελλάδα.
Η εικόνα της ευρωπαϊκής αγοράς εξηγείται από την απόκλιση μεταξύ προσφοράς και ζήτησης. Τα διαθέσιμα καταλύματα αυξήθηκαν κατά 1,7%, στα 4,19 εκατομμύρια, ενώ οι διανυκτερεύσεις μειώθηκαν κατά 2%, στα 174,9 εκατομμύρια. Περισσότερα ακίνητα ανταγωνίστηκαν, επομένως, για μικρότερο αριθμό διανυκτερεύσεων, ασκώντας πίεση στην πληρότητα.
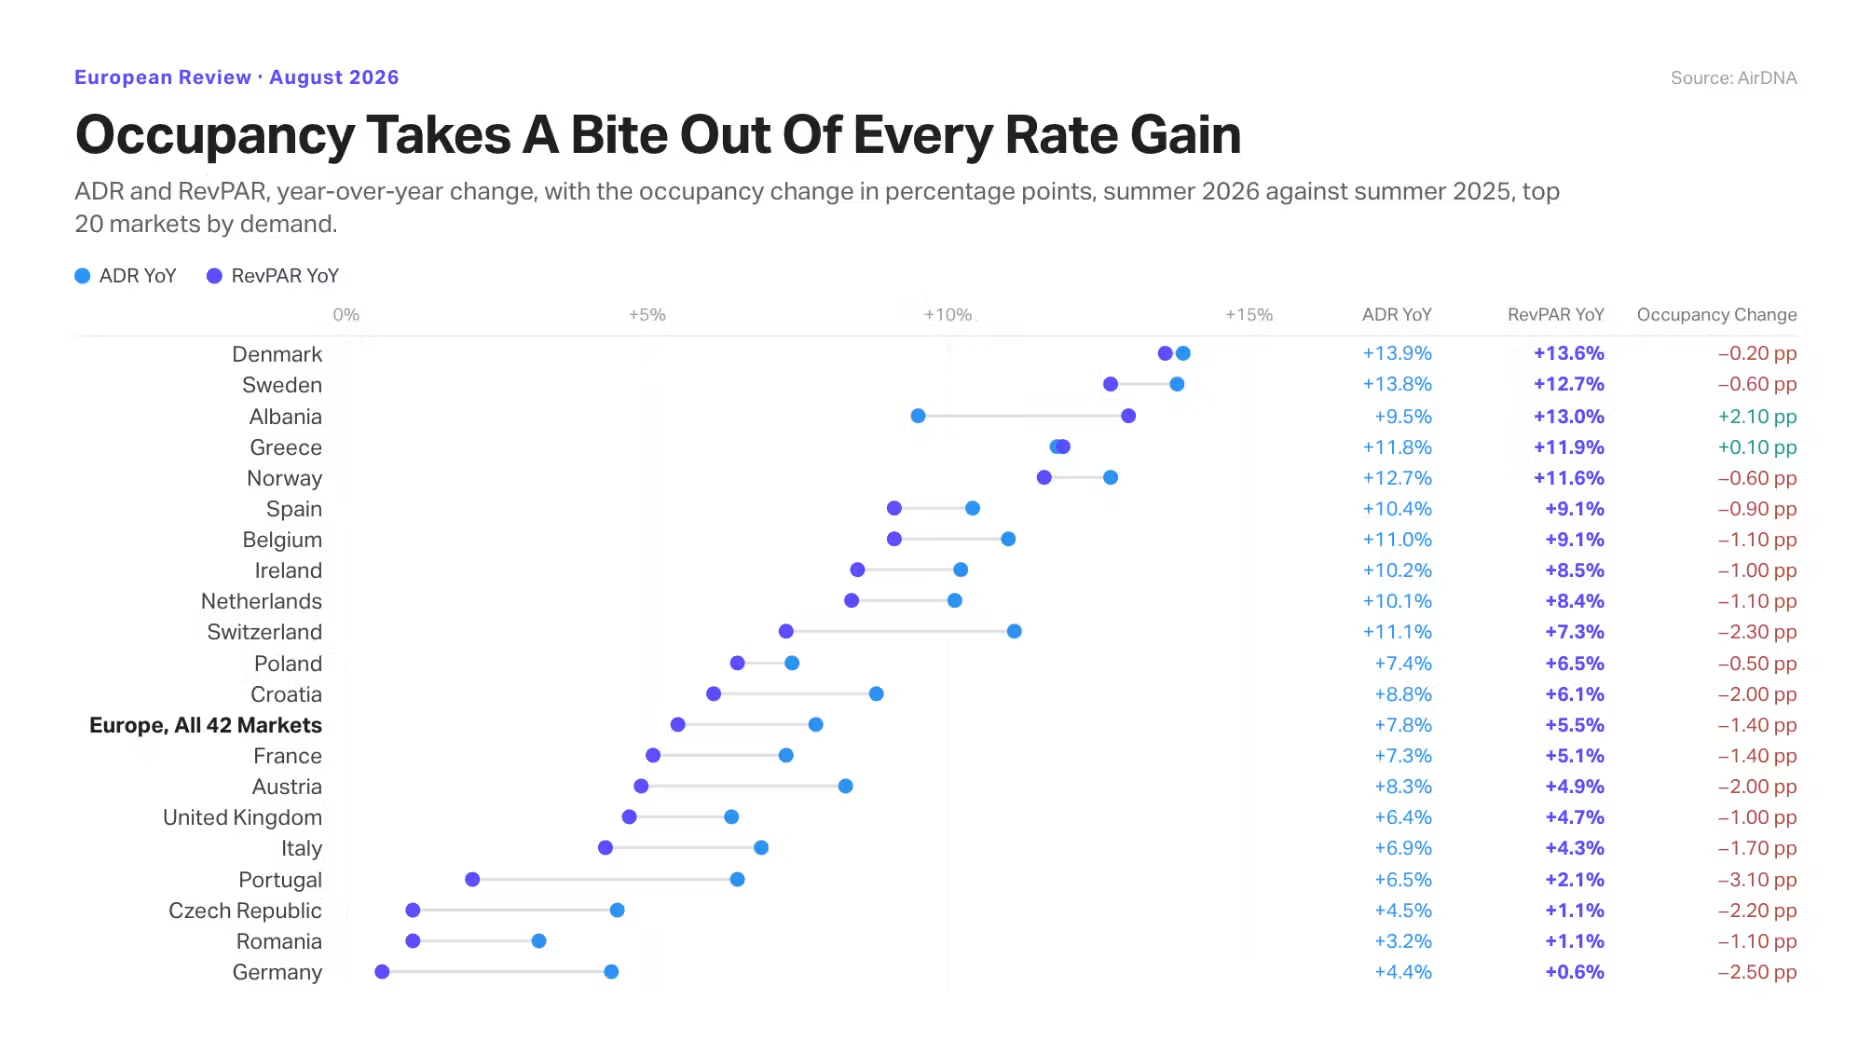
Μεταξύ των 20 μεγαλύτερων ευρωπαϊκών αγορών, μόνο η Ελλάδα και η Αλβανία απέφυγαν την πτώση της πληρότητας το καλοκαίρι. Στην Ελλάδα ο δείκτης παρέμεινε σχεδόν αμετάβλητος, ενώ στην Αλβανία αυξήθηκε κατά 2,1 ποσοστιαίες μονάδες.
Οι δύο αγορές έφθασαν, ωστόσο, σε αυτή την επίδοση ακολουθώντας διαφορετική πορεία. Στην Ελλάδα η προσφορά μειώθηκε και η αύξηση των εσόδων στηρίχθηκε κυρίως στις υψηλότερες τιμές. Στην Αλβανία, αντίθετα, οι διαθέσιμες καταχωρίσεις αυξήθηκαν κατά 9,4%, αλλά η ζήτηση ενισχύθηκε ακόμη ταχύτερα, κατά 19,7%, ανεβάζοντας παράλληλα την πληρότητα.
Στα 202 ευρώ η μέση τιμή τον Αύγουστο
Η δυναμική της ελληνικής αγοράς διατηρήθηκε και στην κορύφωση της περιόδου. Τον Αύγουστο η μέση ημερήσια τιμή έφθασε τα 202 ευρώ, καταγράφοντας ετήσια αύξηση 10,9%.
Τα έσοδα ανά διαθέσιμη διανυκτέρευση διαμορφώθηκαν στα 152 ευρώ, αυξημένα κατά 11%, ενώ η πληρότητα παρέμεινε και πάλι ουσιαστικά αμετάβλητη.
Η σύγκριση με την Ευρώπη αναδεικνύει ακόμη περισσότερο την ελληνική επίδοση. Η μέση ευρωπαϊκή τιμή ανήλθε τον Αύγουστο στα 160,10 ευρώ, σημειώνοντας αύξηση 7,5%. Η πληρότητα υποχώρησε, όμως, κατά 2,1 ποσοστιαίες μονάδες, στο 70,4%, με αποτέλεσμα τα έσοδα ανά διαθέσιμη διανυκτέρευση να αυξηθούν κατά 4,3%, στα 112,74 ευρώ.
Στην πράξη, οι Έλληνες hosts και διαχειριστές όχι μόνο χρέωσαν ακριβότερα από τον ευρωπαϊκό μέσο όρο, αλλά διατήρησαν και μεγαλύτερο μέρος της αύξησης των τιμών ως πρόσθετο έσοδο.
Περιορίστηκε η διαθέσιμη προσφορά
Σε αντίθεση με το σύνολο της Ευρώπης, η διαθέσιμη προσφορά στην Ελλάδα μειώθηκε. Το καλοκαίρι καταγράφηκαν κατά μέσο όρο 160.615 διαθέσιμα καταλύματα, αριθμός μειωμένος κατά 2,1% σε ετήσια βάση.
Η Ελλάδα ήταν μία από τις λίγες μεγάλες ευρωπαϊκές αγορές με αρνητική μεταβολή στην προσφορά, μαζί με την Ισπανία, την Κροατία και το Βέλγιο. Η μεγαλύτερη υποχώρηση καταγράφηκε στην Ισπανία, όπου οι διαθέσιμες καταχωρίσεις μειώθηκαν κατά 10,7%, εξέλιξη που συνδέεται με τη διαδικασία διαγραφής μη συμμορφούμενων καταλυμάτων.
Η παράλληλη μείωση της προσφοράς, αύξηση των τιμών και διατήρηση της πληρότητας στην Ελλάδα υποδεικνύει ευνοϊκότερη ισορροπία μεταξύ διαθέσιμων καταλυμάτων και ζήτησης. Τα πανελλαδικά στοιχεία, πάντως, δεν αρκούν για να αποδειχθεί ότι ο περιορισμός των καταχωρίσεων ήταν η αιτία της αύξησης των τιμών.
Οι επιδόσεις μπορεί να διαφέρουν σημαντικά μεταξύ νησιών, παραθαλάσσιων προορισμών και αστικών αγορών, όπως η Αθήνα και η Θεσσαλονίκη. Αντίστοιχες αποκλίσεις μπορεί να υπάρχουν ανάλογα με το μέγεθος, την κατηγορία και τη δυναμικότητα κάθε καταλύματος.
Τι δείχνουν τα στοιχεία για την τιμολόγηση
Για τους hosts, η βασική ένδειξη από το καλοκαίρι του 2026 είναι ότι η ελληνική αγορά διέθετε περιθώριο για υψηλότερες τιμές. Η αύξηση κατά 11,8% δεν οδήγησε σε απώλεια πληρότητας, τουλάχιστον σε επίπεδο συνολικής αγοράς.
Αυτό δεν σημαίνει, όμως, ότι η ίδια αύξηση μπορεί να εφαρμοστεί οριζόντια σε κάθε κατάλυμα ή σε κάθε ημερομηνία. Η πανελλαδική μέση τιμή επηρεάζεται από το μείγμα των προορισμών και των ακινήτων, ενώ η σταθερή συνολική πληρότητα μπορεί να κρύβει διαφορετικές επιδόσεις σε επιμέρους αγορές.
Η σωστή ανάγνωση των στοιχείων απαιτεί σύγκριση κάθε καταλύματος με τον πραγματικό ανταγωνισμό του: ακίνητα αντίστοιχου μεγέθους, δυναμικότητας και επιπέδου παροχών στην ίδια περιοχή. Ιδιαίτερη σημασία έχει επίσης ο χρόνος στον οποίο επιτυγχάνεται η κράτηση, καθώς και το αν η υψηλότερη τιμή συνοδεύεται από βελτίωση ή υποχώρηση της πληρότητας.
Η αύξηση της μέσης τιμής έχει πραγματική αξία όταν μετατρέπεται σε υψηλότερα έσοδα ανά διαθέσιμη διανυκτέρευση. Στην περίπτωση της Ελλάδας, αυτό ακριβώς συνέβη το φετινό καλοκαίρι.
Πιο αδύναμη εικόνα μετά τη θερινή αιχμή
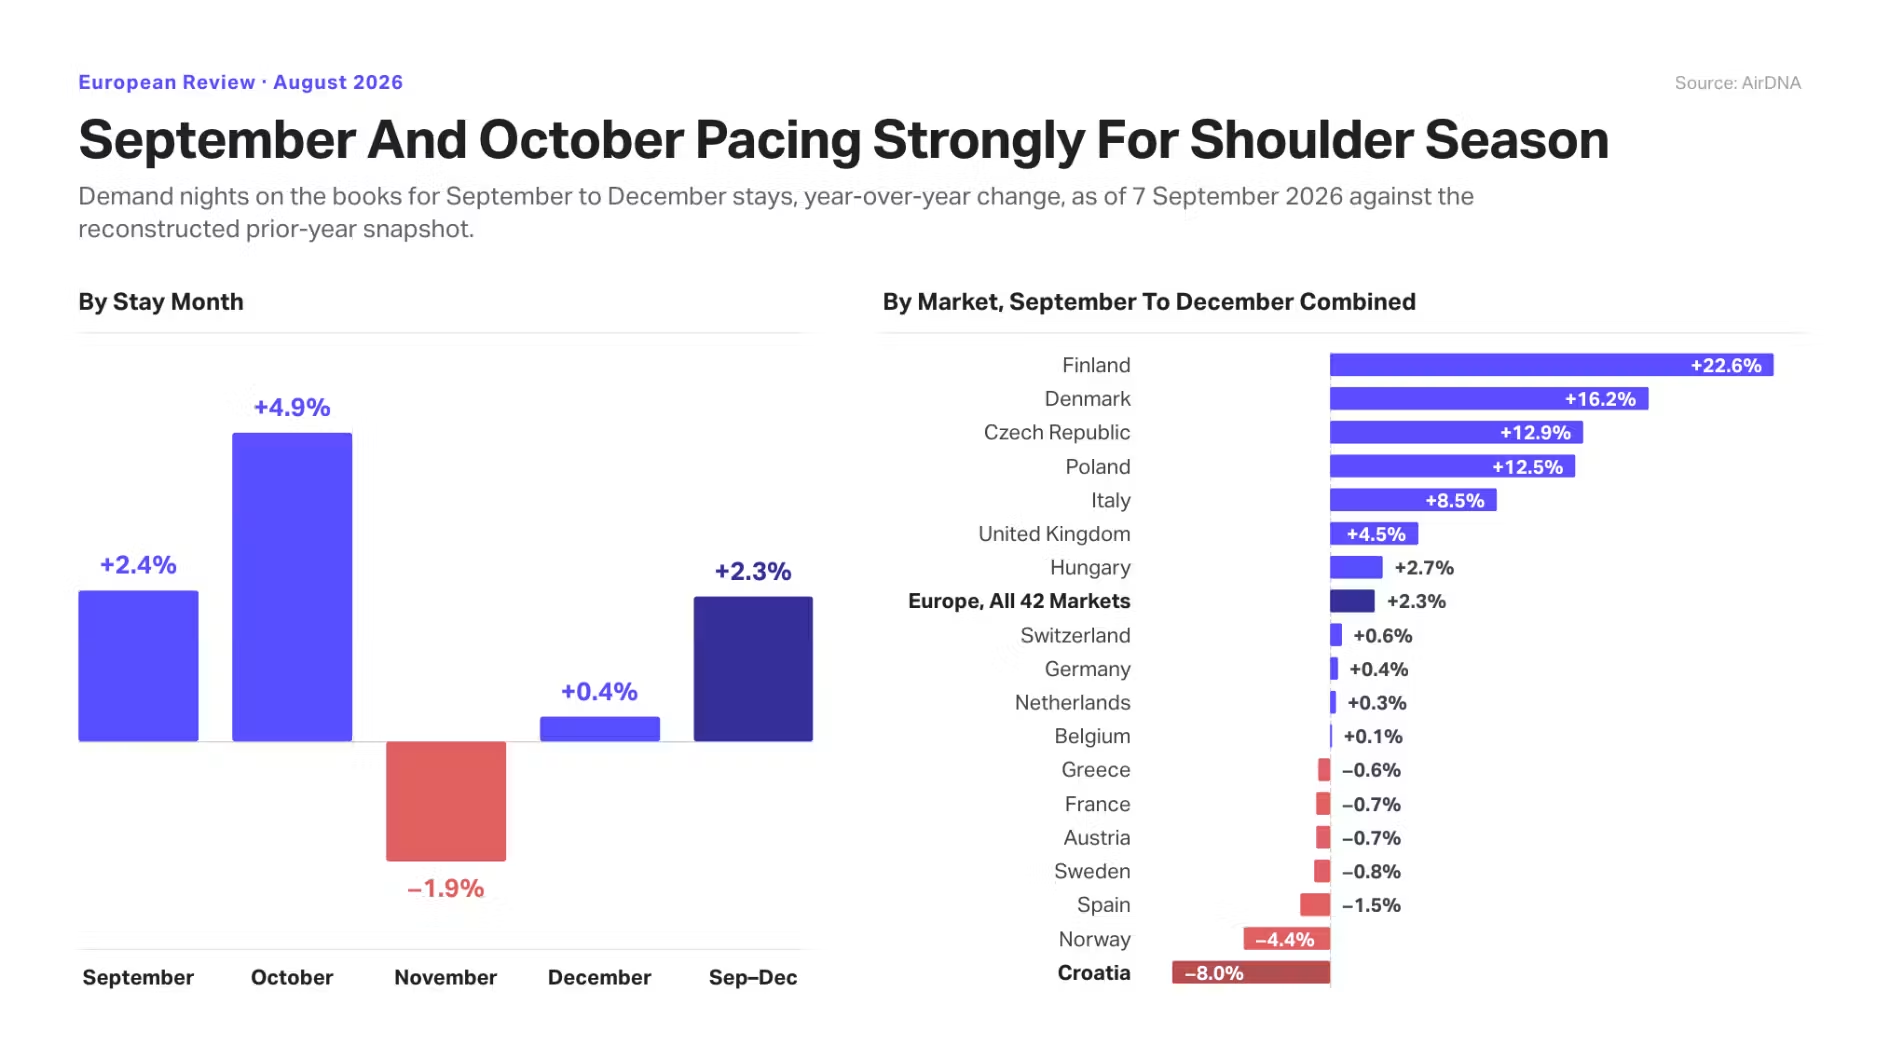
Οι κρατήσεις για τους επόμενους μήνες δεν κινούνται, προς το παρόν, με την ίδια δυναμική. Για το διάστημα Σεπτεμβρίου-Δεκεμβρίου, οι διανυκτερεύσεις που βρίσκονται ήδη καταχωρισμένες στα ημερολόγια των ελληνικών καταλυμάτων είναι μειωμένες κατά 0,6% σε σχέση με πέρυσι.
Στην Ευρώπη οι αντίστοιχες προκρατήσεις εμφανίζονται αυξημένες κατά 2,3%, με 31 από τις 42 αγορές που εξετάζει η AirDNA να βρίσκονται σε θετικό έδαφος. Η Ιταλία καταγράφει άνοδο 8,5% και το Ηνωμένο Βασίλειο 4,5%, ενώ Ελλάδα, Γαλλία, Ισπανία, Γερμανία και Αυστρία κινούνται κοντά στα περυσινά επίπεδα.
Η απόκλιση της Ελλάδας παραμένει μικρή και μπορεί να περιοριστεί, καθώς ο Νοέμβριος και ο Δεκέμβριος βρίσκονται ακόμη σε πρώιμο στάδιο κρατήσεων. Τα δεδομένα αποτελούν, ωστόσο, ένδειξη ότι η τιμολογιακή δύναμη του καλοκαιριού δεν πρέπει να θεωρείται δεδομένη για τους μήνες χαμηλότερης ζήτησης.
Για τους διαχειριστές, το στοίχημα του φθινοπώρου είναι να προσαρμόσουν τις τιμές στον ρυθμό των κρατήσεων, αποφεύγοντας τόσο τις πρόωρες εκπτώσεις όσο και τη διατήρηση θερινών χρεώσεων σε ημερομηνίες όπου η ζήτηση δεν τις υποστηρίζει. Το καλοκαίρι απέδειξε ότι η ελληνική αγορά μπορεί να αποφέρει υψηλότερα έσοδα. Η επόμενη δοκιμασία είναι αν αυτή η επίδοση μπορεί να επεκταθεί πέρα από την περίοδο αιχμής.
