


Σε διαφορετική τροχιά σε σχέση με την υπόλοιπη Ευρώπη κινήθηκε ο Μάρτιος 2026 για την αγορά βραχυχρόνιων μισθώσεων στην Ελλάδα, καταγράφοντας υποχώρηση τόσο στην προσφορά όσο και στη ζήτηση, αλλά διατηρώντας ισχυρή δυναμική στις τιμές και τα έσοδα.
Σύμφωνα με τα στοιχεία της AirDNA, η διαθέσιμη προσφορά καταλυμάτων στη χώρα μειώθηκε κατά 4% σε ετήσια βάση, με τις ενεργές καταχωρήσεις να διαμορφώνονται σε 97.186 έναντι 101.223 τον Μάρτιο του 2025. Πιο έντονη ήταν η κάμψη στη ζήτηση, η οποία υποχώρησε κατά 8,5%, οδηγώντας την πληρότητα χαμηλότερα κατά 2,1 ποσοστιαίες μονάδες, στο 52,1%.
Παρά την εξασθένηση της ζήτησης, η ελληνική αγορά εμφανίζει αξιοσημείωτη ανθεκτικότητα σε επίπεδο αποδόσεων. Η μέση ημερήσια τιμή (ADR) αυξήθηκε κατά 7,4%, φτάνοντας τα 89,6 ευρώ, ενώ το έσοδο ανά διαθέσιμη διανυκτέρευση (RevPAR) ενισχύθηκε κατά 3,2%, στα 46,6 ευρώ. Η εξέλιξη αυτή υποδηλώνει ότι οι διαχειριστές καταλυμάτων διατηρούν ισχυρή τιμολογιακή θέση, ακόμη και σε ένα περιβάλλον πιο περιορισμένης ζήτησης.
Γιατί αυξάνονται οι τιμές
Η άνοδος των τιμών συνδέεται σε μεγάλο βαθμό με τις ρυθμιστικές παρεμβάσεις που εφαρμόζονται σε πολλές ευρωπαϊκές αγορές, συμπεριλαμβανομένης της Ελλάδας. Οι αυστηρότεροι κανόνες περιορίζουν την είσοδο νέων, χαμηλότερης τιμής καταλυμάτων, τα οποία στο παρελθόν ασκούσαν πιέσεις προς τα κάτω στη μέση ημερήσια τιμή.
Εν ολίγοις, η νέα προσφορά που εισέρχεται στην αγορά είναι ποιοτικά αναβαθμισμένη και ευθυγραμμισμένη με τα υπάρχοντα ακίνητα, ενώ οι ήδη εγκατεστημένοι πάροχοι διατηρούν την τιμολογιακή τους ισχύ.
Ευρώπη: Αύξηση προσφοράς, πίεση στη ζήτηση, αλλά ισχυρή άνοδος τιμών
Σε ευρωπαϊκό επίπεδο, η εικόνα διαφοροποιείται σημαντικά. Ο Μάρτιος σηματοδότησε έναν ακόμη μήνα αύξησης της προσφοράς, με τις διαθέσιμες καταχωρήσεις να ενισχύονται κατά 4,3% σε ετήσια βάση, φτάνοντας τα 3,48 εκατ.
Την ίδια στιγμή, η ζήτηση υποχώρησε για έβδομο συνεχόμενο μήνα, καταγράφοντας πτώση 3,5% και διαμορφούμενη σε 27,9 εκατ. διανυκτερεύσεις. Η ανισορροπία αυτή οδήγησε σε μείωση της μέσης πληρότητας κατά 2,5%, στο 52,2%.
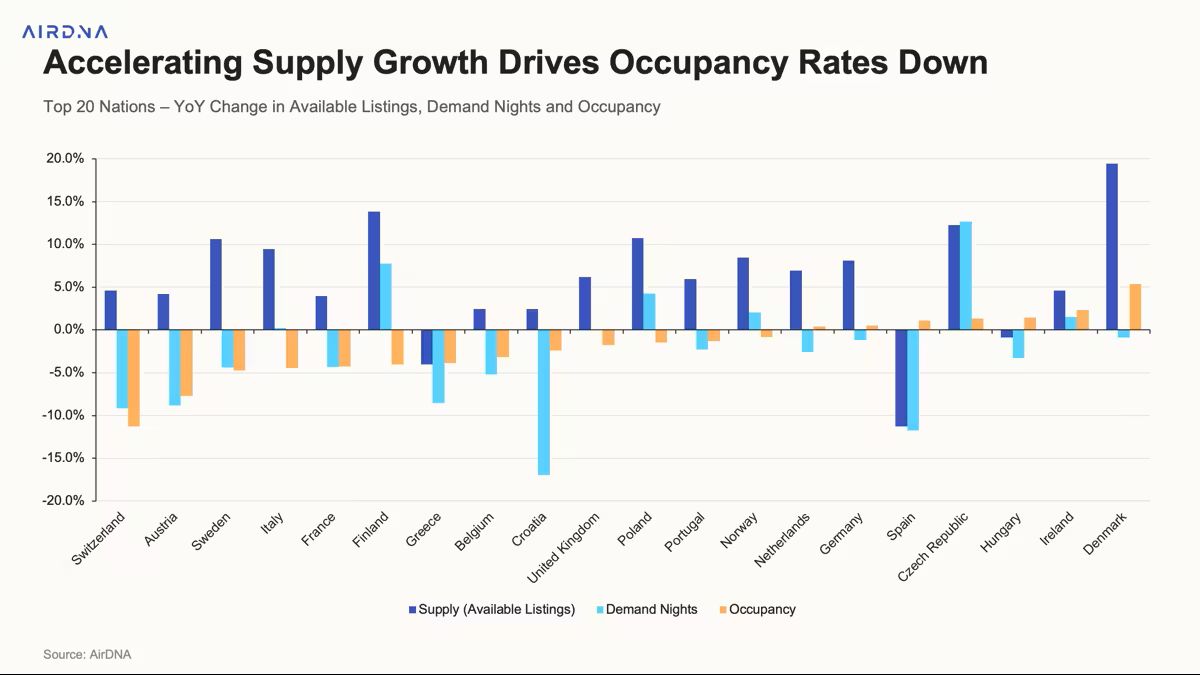
Ωστόσο, μετά από μια μακρά περίοδο στασιμότητας, οι τιμές σημείωσαν ισχυρή ανάκαμψη. Η μέση ημερήσια τιμή (ADR) αυξήθηκε κατά 8,2%, στα 123,9 ευρώ, εξέλιξη που οδήγησε σε άνοδο του RevPAR κατά 5,6%, στα 64,6 ευρώ. Η αύξηση αυτή στηρίχθηκε κυρίως στις επιδόσεις των πέντε μεγαλύτερων αγορών της Ευρώπης.
Η συνολική εικόνα καταδεικνύει ότι, παρά την υπερπροσφορά και την υποχώρηση της ζήτησης, η αγορά καταφέρνει να διατηρεί θετικό πρόσημο στα έσοδα, χάρη στην ενίσχυση των τιμών.
Ισχυρές οι κρατήσεις για το καλοκαίρι στην Ευρώπη
Παρά τις πιέσεις από τον πληθωρισμό και το αβέβαιο γεωπολιτικό περιβάλλον, οι προκρατήσεις για τη θερινή περίοδο στην Ευρώπη εμφανίζονται ενισχυμένες. Για το διάστημα Ιουνίου – Σεπτεμβρίου, η ζήτηση καταγράφει αύξηση 8,7% σε σύγκριση με το 2025.
Ο Ιούλιος ξεχωρίζει με άνοδο 13,3%. Ακολουθούν ο Αύγουστος (+9,5%) και ο Σεπτέμβριος (+8,9%), επιβεβαιώνοντας ότι ο τελευταίος μήνας της σεζόν αποκτά πλέον ισχυρότερο ρόλο ως βασικός μήνας διακοπών.
Την ίδια στιγμή, παρατηρείται μεταβολή στη συμπεριφορά των ταξιδιωτών, με τη μέση διάρκεια διαμονής να μειώνεται σε όλες τις κατηγορίες τιμών. Η τάση αυτή υποδηλώνει ότι οι ταξιδιώτες επιλέγουν πιο σύντομα αλλά συχνότερα ταξίδια, σε ένα περιβάλλον αυξημένης αβεβαιότητας.
