Η βραχυχρόνια μίσθωση στην Ελλάδα περνά σε φάση νέας ισορροπίας, καθώς τα στοιχεία της AirDNA για τον Νοέμβριο δείχνουν επιβράδυνση της προσφοράς, ήπια κάμψη της ζήτησης και αυξανόμενο ρόλο των ρυθμιστικών παρεμβάσεων.
Την ίδια στιγμή, τα δεδομένα προκρατήσεων για τις γιορτές δείχνουν ότι η Ελλάδα –και κυρίως η Αθήνα– εισέρχεται στο τέλος της χρονιάς με σαφές πλεονέκτημα.
Η εικόνα της Ελλάδας τον Νοέμβριο
Τον Νοέμβριο του 2025, ο αριθμός των διαθέσιμων καταλυμάτων βραχυχρόνιας μίσθωσης στην Ελλάδα μειώθηκε κατά 4,5% σε ετήσια βάση, από 109.880 σε 104.967 listings. Η μείωση αυτή είναι αξιοσημείωτη, καθώς έρχεται σε αντίθεση με τον ευρωπαϊκό μέσο όρο, όπου η προσφορά αυξήθηκε κατά 2,5%, φτάνοντας συνολικά τα 3,45 εκατ. καταλύματα.
Η ζήτηση (διανυκτερεύσεις) στην Ελλάδα υποχώρησε κατά 3,3%, στις 722.645 νύχτες, μια πτώση ελαφρώς ηπιότερη από τον ευρωπαϊκό μέσο όρο (-3,7%). Το κρίσιμο στοιχείο, ωστόσο, είναι ότι η πληρότητα παρέμεινε αμετάβλητη στο 46%, όταν στην Ευρώπη μειώθηκε κατά 2,4 ποσοστιαίες μονάδες, στο 47,5%.
Αυτό σημαίνει ότι η ελληνική αγορά «απορρόφησε» την πτώση της ζήτησης κυρίως μέσω της μείωσης της προσφοράς και όχι μέσω απώλειας πληρότητας – ένδειξη σχετικής ανθεκτικότητας.
Γιατί μειώνονται τα διαθέσιμα καταλύματα στην Ελλάδα
Η μείωση του αριθμού των διαθέσιμων καταλυμάτων βραχυχρόνιας μίσθωσης στην Ελλάδα δεν είναι συγκυριακή ούτε αποκλειστικά αποτέλεσμα της εποχικότητας. Αντιθέτως, συνδέεται άμεσα με μια σειρά ρυθμιστικών παρεμβάσεων που διαφοροποιούν την ελληνική αγορά από τον ευρωπαϊκό μέσο όρο.
Από την αρχή του 2025 ισχύει απαγόρευση εγγραφής νέων καταλυμάτων βραχυχρόνιας μίσθωσης στο κέντρο της Αθήνας, μέτρο που στοχεύει στον περιορισμό της περαιτέρω διόγκωσης της προσφοράς στις πλέον κορεσμένες αστικές περιοχές. Παράλληλα, από την 1η Οκτωβρίου 2025 τέθηκαν σε εφαρμογή οι υποχρεωτικές λειτουργικές προδιαγραφές των καταλυμάτων που θεσμοθέτησε το Υπουργείο Τουρισμού (ελάχιστες απαιτήσεις ασφάλειας, εξοπλισμού και λειτουργίας), με αποτέλεσμα σημαντικός αριθμός ακινήτων να αδυνατεί να συμμορφωθεί και να αποσυρθεί από τη βραχυχρόνια μίσθωση.
Η εικόνα αυτή διαφοροποιεί έντονα την Ελλάδα από το σύνολο της Ευρώπης. Σε πανευρωπαϊκό επίπεδο, τα διαθέσιμα καταλύματα αυξήθηκαν τον Νοέμβριο κατά 2,5% σε ετήσια βάση, φτάνοντας τα 3,5 εκατ. listings, σηματοδοτώντας μια ήπια ανάκαμψη μετά το θερινό «φρένο» (Ιούλιος +0,7%, Αύγουστος +1,3%). Παρά τη βελτίωση, η αύξηση αυτή παραμένει πολύ χαμηλότερη από τον μέσο όρο του 2024 (+18,3%), επιβεβαιώνοντας τη γενικευμένη επιβράδυνση της προσφοράς στην Ευρώπη.
Ωστόσο, η Ελλάδα κινείται σε αντίθετη κατεύθυνση, καταγράφοντας μείωση 4,5% στα διαθέσιμα καταλύματα τον Νοέμβριο, εξέλιξη που την κατατάσσει στις λίγες ευρωπαϊκές αγορές με διαδοχική συρρίκνωση προσφοράς.
Η Ισπανία παραμένει το πιο χαρακτηριστικό παράδειγμα ρυθμιστικής παρέμβασης, με τα διαθέσιμα καταλύματα να μειώνονται κατά 9,7% σε ετήσια βάση, λόγω της απομάκρυνσης δεκάδων χιλιάδων μη αδειοδοτημένων ακινήτων. Αντίθετα, οι σκανδιναβικές χώρες συνεχίζουν να εμφανίζουν ισχυρή αύξηση προσφοράς, ενώ αγορές της Κεντρικής Ευρώπης, όπως το Βέλγιο και η Γερμανία, συγκαταλέγονται στους καλύτερους «performers» σε όρους νέων listings.
Η ελληνική περίπτωση, επομένως, δεν εντάσσεται απλώς στη γενική ευρωπαϊκή επιβράδυνση, αλλά αντανακλά μια συνειδητή μετάβαση σε πιο ελεγχόμενο και θεσμικά οριοθετημένο μοντέλο βραχυχρόνιας μίσθωσης, με άμεσες επιπτώσεις στη δομή της προσφοράς. Ταυτόχρονα όμως αυτό δίνει στους διαχειριστές μεγαλύτερη διαπραγματευτική ισχύ στις τιμές καθώς δεν αντιμετωπίζουν υπερβολική εισροή νέας προσφοράς.
Έσοδα και τιμές: Ήπια διόρθωση, χωρίς κατάρρευση
Τα συνολικά έσοδα της ελληνικής αγοράς διαμορφώθηκαν στα 66,1 εκατ. ευρώ, μειωμένα κατά 4,8% σε σχέση με τον Νοέμβριο του 2024. Η μέση ημερήσια τιμή (ADR) υποχώρησε κατά μόλις 1,5%, στα 91 ευρώ, όταν στην Ευρώπη η αντίστοιχη πτώση έφτασε το -3,3%, με ADR στα 110 ευρώ ενώ στην Κροατία έφτασε το -6%, στην Ελβετία το -6,3% και στη Γαλλία σκαρφάλωσε στο -9,4%.
Το RevPAR στην Ελλάδα μειώθηκε οριακά κατά 1,1%, στα 42,4 ευρώ, έναντι πτώσης 5,6% στον ευρωπαϊκό μέσο όρο (€52,4). Η σύγκριση δείχνει ξεκάθαρα ότι η ελληνική αγορά κινήθηκε πολύ πιο ήπια από τον μέσο όρο της ηπείρου.
Η μεγάλη εικόνα στην Ευρώπη: Σταθερές τιμές, ασθενής ζήτηση
Σε ευρωπαϊκό επίπεδο, ο Νοέμβριος επιβεβαίωσε τη γενική κόπωση της ζήτησης στο δεύτερο μισό του έτους. Η AirDNA καταγράφει τέταρτο συνεχόμενο μήνα πτώσης ή στασιμότητας ζήτησης, μείωση πληρότητας σε 14 από τις 20 μεγαλύτερες αγορές και συνεχιζόμενη πτώση της ADR για έκτο συνεχόμενο μήνα.
Ωστόσο, ο Repeat Rent Index (RRI) αυξήθηκε κατά 4% σε ετήσια βάση για δέκατο συνεχόμενο μήνα, δείχνοντας ότι οι καθιερωμένοι hosts διατηρούν ισχυρή τιμολογιακή δύναμη, σε αντίθεση με τα νέα καταλύματα που εισέρχονται στην αγορά σε χαμηλότερα επίπεδα τιμών.
Αθήνα και γιορτές: Προκρατήσεις έως +32%
Εκεί όπου η Ελλάδα ξεχωρίζει είναι στο pacing των κρατήσεων για το τέλος του έτους. Τα στοιχεία της AirDNA δείχνουν ότι για την περίοδο από 26 Δεκεμβρίου έως 4 Ιανουαρίου, οι κρατήσεις κινούνται έως και 32% υψηλότερα από πέρυσι.
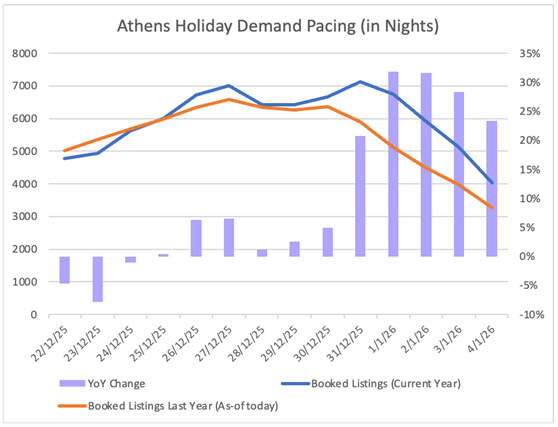
Η τάση αυτή συνδέεται άμεσα με το ότι τα Χριστούγεννα και η Πρωτοχρονιά έπεσαν Πέμπτη, γεγονός που ευνοεί τα εκτεταμένα city breaks. Σε ευρωπαϊκό επίπεδο, η ζήτηση για την Πρωτοχρονιά αυξάνεται κατά 8,6%, όμως η Αθήνα φαίνεται να υπεραποδίδει.
Συμπέρασμα: Ήπια διόρθωση, στρατηγικό πλεονέκτημα
Ο Νοέμβριος του 2025 επιβεβαιώνει ότι η ελληνική αγορά βραχυχρόνιας μίσθωσης βρίσκεται σε φάση ωρίμανσης και εξισορρόπησης, όχι κρίσης. Η μείωση προσφοράς, η σταθερή πληρότητα και η περιορισμένη πτώση τιμών δείχνουν ότι η αγορά «καθαρίζει» χωρίς να αποδυναμώνεται.
Την ίδια στιγμή, η ισχυρή δυναμική των γιορτών και η ενίσχυση του αστικού τουρισμού –με αιχμή την Αθήνα– ενισχύουν την εικόνα μιας αγοράς που μετατοπίζεται από το καθαρά εποχικό μοντέλο σε πιο πολυδιάστατη λειτουργία.
Σε ένα ευρωπαϊκό περιβάλλον αυξημένης αβεβαιότητας, η Ελλάδα φαίνεται να κλείνει το 2025 με ανθεκτικότητα, καλύτερο έλεγχο της προσφοράς και σαφή επενδυτική ορατότητα.
Για περισσότερα στατιστικά, δεδομένα και αναλύσεις για την Ελληνική αγορά και τις προοπτικές της, μη χάσετε την παρουσίαση της AirDNA στο Short Stay Athens Conference, στις 19 & 20 Φεβρουαρίου 2026.
Προλάβετε την early bird προσφορά!